Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Was ist der Unterschied zwischen "Economies of Scale" und "Economies of Scope"?
"Economies of Scale" bezieht sich auf die Kostenvorteile, die ein Unternehmen erzielen kann, wenn es seine Produktion erhöht und dadurch die Fixkosten auf eine größere Menge verteilen kann. "Economies of Scope" hingegen bezieht sich auf die Kostenvorteile, die ein Unternehmen erzielen kann, wenn es verschiedene Produkte oder Dienstleistungen kombiniert und dadurch Synergien und Effizienzen in der Produktion oder im Vertrieb realisiert. **
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **

Ähnliche Suchbegriffe für Emerging Economies
Top-Angebote
Produkte zum Begriff Emerging Economies:
-
Sacred Economies Christianity, Islam, and Community Care in Uganda, Sachbücher von Nicolette Manglosûweber"Sacred Economies: Christianity, Islam, and Community Care in Uganda" bietet eine tiefgehende Analyse der sozialen Dynamiken und der Rolle von Religion in der Gemeinschaftspflege in Uganda. Verfasst von Nicolette Manglosûweber, beleuchtet das Buch die Wechselwirkungen zwischen Christentum und Islam und deren Einfluss auf die sozialen Strukturen und das Gemeinschaftsleben. Es untersucht, wie religiöse Überzeugungen und Praktiken die wirtschaftlichen und sozialen Beziehungen innerhalb der Gemeinschaften prägen. Durch qualitative Forschung und ethnografische Studien wird ein umfassendes Bild der Herausforderungen und Chancen gezeichnet, die sich aus diesen religiösen Interaktionen ergeben. Dieses Werk ist eine wertvolle Ressource für Studierende und Fachleute in den Bereichen Soziologie, Anthropologie und Religionswissenschaften, die sich für die komplexen Zusammenhänge zwischen Glauben und sozialer Verantwortung interessieren.74,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Durable Economies, Fachbücher von Melanie Jaeger-Erben, Max Marwede, Florian Hofmann, Harald WieserMelanie Jaeger-Erben (Prof. Dr. phil.), geboren 1977, leitet das Institut für Soziologie von Technik und Umwelt an der Brandenburgischen Technischen Universität Cottbus-Senftenberg. Ihre Hauptforschungsinteressen liegen in der sozialwissenschaftlichen Technologieforschung, nachhaltigen Produktions- und Konsumssystemen sowie sozialer Innovation. Harald Wieser (PhD), geboren 1990, ist Senior Researcher bei KMU Forschung Österreich (Österreichisches Institut für KMU-Forschung). Der ausgebildete ökologische Ökonom und Wirtschaftsssoziologe hat seine Promotion an der University of Manchester abgeschlossen. Seine Forschung untersucht, wie Politik grossangelegte sozioökonomische Transformationen gestalten kann. Max Marwede (Dr.) ist der Designleiter am Fraunhofer-Institut für Zuverlässigkeit und Mikrointegration in Berlin. Sein Team für zirkuläres Design unterstützt Unternehmen bei der Gestaltung nachhaltiger Produkte, Dienstleistungen und Ökosysteme sowie bei der Entwicklung neuer Werkzeuge und Prozesse für zirkuläres Design. Im Jahr 2022 schloss er sein PostDoc in der inter- und transdisziplinären Nachwuchsgruppe "Obsoleszenz als Herausforderung für Nachhaltigkeit - Ursachen und Alternativen" an der Technischen Universität Berlin ab. Florian Hofmann (Dr.) ist Forscher und Berater an der Brandenburgischen Technischen Universität Cottbus-Senftenberg. Seine Arbeit am Institut für Soziologie von Technik und Umwelt konzentriert sich auf die Kreislaufwirtschaft und Übergänge zu nachhaltigen Zukünften. Von 2017 bis 2022 war er Mitglied der inter- und transdisziplinären Nachwuchsgruppe "Obsoleszenz als Herausforderung für Nachhaltigkeit - Ursachen und Alternativen" an der Technischen Universität Berlin.32,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
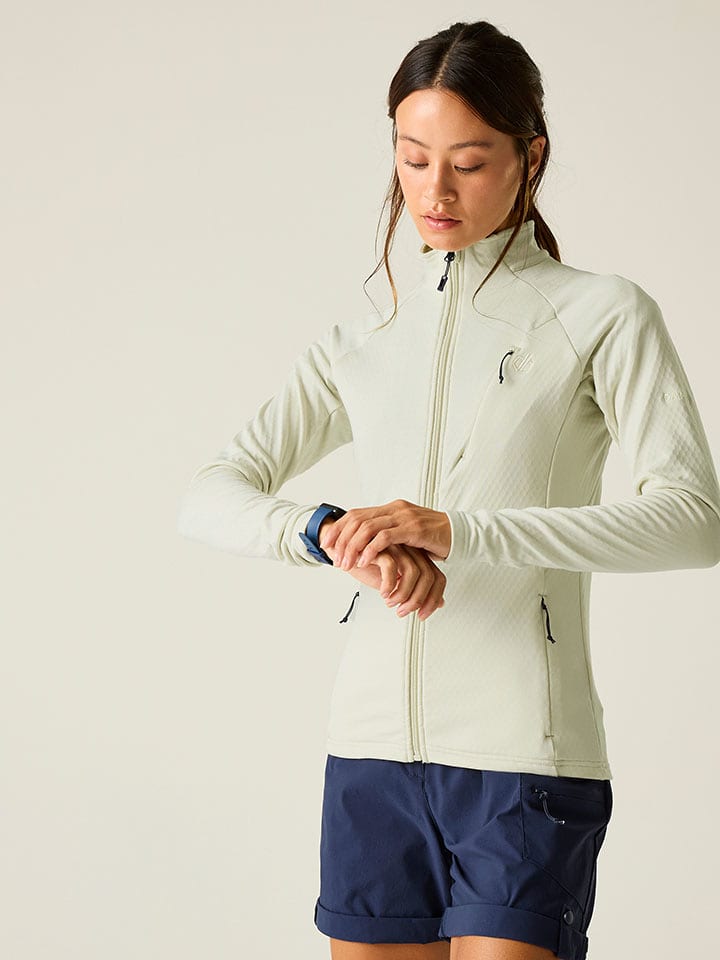
Dare 2b Funktionsjacke "Emerging III" in Creme - 38Funktionsjacke "Emerging III" in Creme von Dare 2b - - geruchshemmend - wärmeisolierend - atmungsaktiv - elastisches Material - UV-Schutz: 50+ - Kragen: Stehkragen - Verschluss: Reißverschluss - Eingrifftasche(n): 2 - Brusttasche(n): 1 - Schnitt: schmal - Muster: Uni42,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Emerging Economies:
-
Libidinal Economies of Crisis Times, Fachbücher von Ben GookDas Buch "Libidinal Economies of Crisis Times" bietet eine tiefgehende Analyse des Konzepts der libidinalen Ökonomie und dessen Relevanz in der heutigen kapitalistischen Gesellschaft. Die Beiträge von führenden Wissenschaftler*innen untersuchen, wie psychische Bindungen an die Strukturen der kapitalistischen Ökonomie entstanden sind und welche Rolle diese in der Krise seit 2007 spielen. Die Kapitel reichen von philosophischen Grundlagen, die Denker wie Marx, Spinoza, Cavendish und Ibn Sina einbeziehen, bis hin zu modernen Interpretationen, die Freud und Lyotard berücksichtigen. Zudem wird erörtert, wie digitale Plattformen unsere Psyche beeinflussen und in die wirtschaftlichen Prozesse integrieren. Diese Sammlung von Essays beleuchtet die komplexen Verbindungen zwischen Ökonomie, Vergnügen und Begierde und bietet somit einen umfassenden Einblick in die psychologischen Dimensionen der gegenwärtigen wirtschaftlichen Herausforderungen.38,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
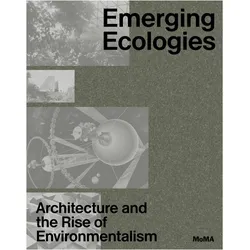
Emerging Ecologies, Sachbücher von Carson Chan"Emerging Ecologies" ist ein aufschlussreiches Sachbuch, das sich mit der Schnittstelle zwischen Architektur und Umweltbewusstsein auseinandersetzt. Herausgegeben von Carson Chan, beleuchtet das Werk die Entwicklung der Architektur im Kontext des wachsenden Umweltbewusstseins und der damit verbundenen Herausforderungen. Es richtet sich an ein breites Publikum und ist in englischer Sprache verfasst. Das Buch bietet eine umfassende Analyse der aktuellen Trends in der Architektur, die durch ökologische Überlegungen geprägt sind, und untersucht, wie diese Entwicklungen die Gestaltung von Lebensräumen beeinflussen. Mit einem Erscheinungsdatum im August 2023 ist "Emerging Ecologies" ein zeitgemässer Beitrag zur Diskussion über nachhaltige Praktiken in der Architektur. Es ist sowohl für Fachleute als auch für Interessierte geeignet, die sich mit den Themen Umwelt, Architektur und deren Wechselwirkungen auseinandersetzen möchten. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die die Rolle der Architektur in einer sich verändernden Umwelt verstehen wollen.69,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sacred Economies Christianity, Islam, and Community Care in Uganda, Sachbücher von Nicolette Manglosûweber"Sacred Economies: Christianity, Islam, and Community Care in Uganda" bietet eine tiefgehende Analyse der sozialen Dynamiken und der Rolle von Religion in der Gemeinschaftspflege in Uganda. Verfasst von Nicolette Manglosûweber, beleuchtet das Buch die Wechselwirkungen zwischen Christentum und Islam und deren Einfluss auf die sozialen Strukturen und das Gemeinschaftsleben. Es untersucht, wie religiöse Überzeugungen und Praktiken die wirtschaftlichen und sozialen Beziehungen innerhalb der Gemeinschaften prägen. Durch qualitative Forschung und ethnografische Studien wird ein umfassendes Bild der Herausforderungen und Chancen gezeichnet, die sich aus diesen religiösen Interaktionen ergeben. Dieses Werk ist eine wertvolle Ressource für Studierende und Fachleute in den Bereichen Soziologie, Anthropologie und Religionswissenschaften, die sich für die komplexen Zusammenhänge zwischen Glauben und sozialer Verantwortung interessieren.74,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen "Economies of Scale" und "Economies of Scope"?
"Economies of Scale" bezieht sich auf die Kostenvorteile, die ein Unternehmen erzielen kann, wenn es seine Produktion erhöht und dadurch die Fixkosten auf eine größere Menge verteilen kann. "Economies of Scope" hingegen bezieht sich auf die Kostenvorteile, die ein Unternehmen erzielen kann, wenn es verschiedene Produkte oder Dienstleistungen kombiniert und dadurch Synergien und Effizienzen in der Produktion oder im Vertrieb realisiert. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Emerging Economies
-
Durable Economies, Fachbücher von Melanie Jaeger-Erben, Max Marwede, Florian Hofmann, Harald WieserMelanie Jaeger-Erben (Prof. Dr. phil.), geboren 1977, leitet das Institut für Soziologie von Technik und Umwelt an der Brandenburgischen Technischen Universität Cottbus-Senftenberg. Ihre Hauptforschungsinteressen liegen in der sozialwissenschaftlichen Technologieforschung, nachhaltigen Produktions- und Konsumssystemen sowie sozialer Innovation. Harald Wieser (PhD), geboren 1990, ist Senior Researcher bei KMU Forschung Österreich (Österreichisches Institut für KMU-Forschung). Der ausgebildete ökologische Ökonom und Wirtschaftsssoziologe hat seine Promotion an der University of Manchester abgeschlossen. Seine Forschung untersucht, wie Politik grossangelegte sozioökonomische Transformationen gestalten kann. Max Marwede (Dr.) ist der Designleiter am Fraunhofer-Institut für Zuverlässigkeit und Mikrointegration in Berlin. Sein Team für zirkuläres Design unterstützt Unternehmen bei der Gestaltung nachhaltiger Produkte, Dienstleistungen und Ökosysteme sowie bei der Entwicklung neuer Werkzeuge und Prozesse für zirkuläres Design. Im Jahr 2022 schloss er sein PostDoc in der inter- und transdisziplinären Nachwuchsgruppe "Obsoleszenz als Herausforderung für Nachhaltigkeit - Ursachen und Alternativen" an der Technischen Universität Berlin ab. Florian Hofmann (Dr.) ist Forscher und Berater an der Brandenburgischen Technischen Universität Cottbus-Senftenberg. Seine Arbeit am Institut für Soziologie von Technik und Umwelt konzentriert sich auf die Kreislaufwirtschaft und Übergänge zu nachhaltigen Zukünften. Von 2017 bis 2022 war er Mitglied der inter- und transdisziplinären Nachwuchsgruppe "Obsoleszenz als Herausforderung für Nachhaltigkeit - Ursachen und Alternativen" an der Technischen Universität Berlin.32,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dare 2b Funktionsjacke "Emerging III" in Creme - 38Funktionsjacke "Emerging III" in Creme von Dare 2b - - geruchshemmend - wärmeisolierend - atmungsaktiv - elastisches Material - UV-Schutz: 50+ - Kragen: Stehkragen - Verschluss: Reißverschluss - Eingrifftasche(n): 2 - Brusttasche(n): 1 - Schnitt: schmal - Muster: Uni42,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.